Diamondland – Tingkat imbal hasil dari investasi rumah kos atau rumah sewa kamar tidak dapat ditentukan hanya berdasarkan besarnya tarif sewa dan jumlah kamar yang tersedia. Potensi keuntungan bergantung pada harga perolehan properti, tingkat keterisian kamar, biaya operasional, kondisi persaingan di sekitar lokasi, serta kemampuan pengelola mempertahankan pendapatan sewa secara berkelanjutan.
Salah satu indikator awal yang digunakan untuk menilai investasi properti sewa adalah rental yield, yaitu perbandingan antara pendapatan sewa tahunan dengan nilai perolehan properti. Indikator ini membantu investor memperkirakan kemampuan aset menghasilkan pendapatan dibandingkan dengan modal yang dikeluarkan. Namun, rental yield kotor belum memperhitungkan kamar kosong, biaya pemeliharaan, tagihan utilitas, dan pengeluaran operasional lainnya.
Pengelolaan rumah indekos karena itu membutuhkan perhitungan yang lebih lengkap daripada sekadar mengalikan jumlah kamar dengan tarif sewa bulanan. Pemilik perlu memperkirakan pendapatan berdasarkan tingkat hunian yang realistis, mengidentifikasi seluruh biaya operasional, serta menyediakan cadangan untuk penggantian fasilitas dan perbaikan bangunan.
Prinsip Analisis Investasi: Jangan menjadikan pendapatan ketika seluruh kamar terisi sebagai dasar tunggal untuk mengambil keputusan investasi. Gunakan proyeksi tingkat hunian yang didukung kondisi pasar setempat, hitung seluruh biaya operasional, dan bandingkan pendapatan bersih dengan modal atau nilai pasar properti. Tidak ada persentase okupansi maupun rental yield yang otomatis menjamin suatu bisnis kos menguntungkan.
Daftar Isi
Perbedaan Gross Rental Yield, Net Yield, dan Capitalization Rate
Dalam analisis investasi properti, terdapat beberapa indikator yang sering digunakan untuk mengukur kemampuan aset menghasilkan pendapatan. Istilah-istilah tersebut terlihat serupa, tetapi memiliki dasar perhitungan dan fungsi yang berbeda. Memahami perbedaannya membantu investor menghindari kesalahan ketika membandingkan beberapa pilihan properti.
Gross Rental Yield dan Potensi Pendapatan Sewa Kotor
Gross rental yield merupakan perbandingan antara potensi pendapatan sewa kotor selama satu tahun dengan harga perolehan properti. Perhitungan ini belum memasukkan pengurangan akibat kamar kosong, keterlambatan pembayaran, maupun biaya operasional.
Rumus dasarnya adalah:
Gross Rental Yield = (Pendapatan Sewa Tahunan Potensial / Nilai Perolehan Properti) × 100%
Misalnya, sebuah rumah kos memiliki sepuluh kamar dengan tarif sewa Rp1.500.000 per kamar setiap bulan. Apabila seluruh kamar terisi selama satu tahun, pendapatan potensialnya mencapai Rp180.000.000. Jika total biaya perolehan tanah dan bangunan sebesar Rp1.500.000.000, gross rental yield yang dihasilkan adalah 12% per tahun.
Angka tersebut hanya menunjukkan potensi pendapatan kotor dalam kondisi seluruh kamar tersewa. Untuk mengetahui pendapatan yang lebih mendekati kondisi operasional sebenarnya, investor perlu memperhitungkan tingkat kekosongan dan kemungkinan pembayaran yang tidak tertagih.
Net Operating Income dan Pendapatan Bersih Operasional
Net Operating Income (NOI) merupakan pendapatan operasional properti setelah dikurangi seluruh biaya operasional yang berkaitan langsung dengan pengelolaan aset. Perhitungan ini memberikan gambaran yang lebih realistis mengenai kemampuan rumah kos menghasilkan pendapatan dari kegiatan penyewaan.
Rumus dasarnya adalah:
NOI = Pendapatan Kotor Efektif – Total Biaya Operasional
Pendapatan kotor efektif diperoleh setelah pendapatan potensial dikurangi kehilangan pendapatan akibat kamar kosong, keterlambatan pembayaran, atau piutang sewa yang tidak tertagih. Sementara itu, biaya operasional dapat mencakup:
- Tagihan listrik dan air untuk fasilitas bersama.
- Internet, kebersihan, dan pemeliharaan area komunal.
- Upah pengelola, petugas kebersihan, atau tenaga keamanan.
- Pajak Bumi dan Bangunan (PBB) serta asuransi properti apabila ada.
- Perbaikan rutin kamar, fasilitas, instalasi listrik, dan pemipaan.
- Cadangan penggantian perlengkapan yang memiliki masa pakai terbatas, seperti pendingin udara, pompa air, dan perlengkapan kamar.
NOI tidak sama dengan laba bersih setelah seluruh kewajiban keuangan pemilik diperhitungkan. Angsuran pinjaman, pajak penghasilan pemilik, penyusutan akuntansi, dan pengeluaran investasi besar seperti renovasi menyeluruh perlu dianalisis secara terpisah. Karena itu, investor masih perlu menghitung arus kas setelah kewajiban pembiayaan dan pajak untuk mengetahui jumlah uang yang benar-benar tersisa.
Capitalization Rate dan Imbal Hasil terhadap Nilai Properti
Capitalization rate (cap rate) merupakan indikator yang membandingkan pendapatan operasional bersih tahunan dengan nilai pasar properti. Rasio ini umum digunakan untuk menilai kemampuan suatu aset menghasilkan pendapatan berdasarkan nilai propertinya.
Rumusnya adalah:
Cap Rate = (Net Operating Income / Nilai Pasar Properti) × 100%
Berbeda dengan gross rental yield yang menggunakan pendapatan kotor, cap rate menggunakan NOI setelah pengurangan biaya operasional. Nilai pasar properti juga menjadi pembagi dalam perhitungan, bukan semata-mata biaya pembangunan atau harga pembelian awal.
Apabila investor menggunakan total biaya perolehan sebagai pembagi, hasil perhitungannya lebih tepat disebut yield on cost, yaitu imbal hasil operasional dibandingkan dengan seluruh biaya yang dikeluarkan untuk memperoleh atau menyiapkan aset. Angka tersebut dapat digunakan untuk mengevaluasi proyek pembangunan kos, tetapi tidak selalu sama dengan cap rate berdasarkan nilai pasar terkini.
Tidak ada satu angka cap rate yang dapat dianggap sehat untuk seluruh bisnis kos di Indonesia. Investor perlu membandingkan properti sejenis dengan mempertimbangkan lokasi, kondisi bangunan, tingkat persaingan, karakteristik penyewa, biaya operasional, dan risiko kekosongan. Semakin tinggi cap rate tidak selalu berarti investasi semakin baik apabila risikonya juga jauh lebih besar.
Simulasi Perhitungan Keuangan Rumah Kos Sepuluh Kamar
Untuk memahami hubungan antara tingkat hunian, pendapatan operasional, dan imbal hasil investasi, perhatikan simulasi rumah kos dengan sepuluh kamar di kawasan perkotaan sekitar perguruan tinggi. Angka berikut merupakan asumsi ilustratif, bukan rata-rata harga sewa atau biaya operasional yang berlaku untuk seluruh lokasi di Indonesia.
| Komponen Pendapatan dan Beban | Nilai Estimasi Tahunan | Catatan Analisis Finansial |
|---|---|---|
| Total Biaya Perolehan Properti | Rp1.500.000.000 | Asumsi nilai tanah dan bangunan yang telah diperoleh investor |
| Jumlah Kamar | 10 kamar | Seluruh kamar diasumsikan memiliki fasilitas dan tarif sewa yang sama |
| Tarif Sewa per Kamar | Rp1.500.000 per bulan | Kamar mandi dalam, AC, ranjang, dan meja belajar |
| Pendapatan Kotor Potensial (Okupansi 100%) | Rp180.000.000 | 10 kamar × Rp1.500.000 × 12 bulan |
| Pengurangan Pendapatan akibat Kekosongan (15%) | Rp27.000.000 | Asumsi kehilangan pendapatan akibat kamar kosong atau tidak tertagih |
| Pendapatan Kotor Efektif (Okupansi 85%) | Rp153.000.000 | Pendapatan potensial setelah dikurangi kehilangan pendapatan |
| Total Beban Operasional dan Cadangan Rutin | Rp38.000.000 | Asumsi biaya operasional tahunan, termasuk utilitas, pengelolaan, PBB, pemeliharaan rutin, dan cadangan penggantian |
| Pendapatan Operasional Bersih (NOI) | Rp115.000.000 | Pendapatan efektif dikurangi beban operasional |
| Gross Yield atas Biaya Perolehan | 12% | Rp180.000.000 / Rp1.500.000.000 × 100% |
| Effective Gross Yield atas Biaya Perolehan | 10,2% | Rp153.000.000 / Rp1.500.000.000 × 100% |
| Net Operating Yield (Yield on Cost) | 7,67% | Rp115.000.000 / Rp1.500.000.000 × 100% |
Dari simulasi tersebut, pendapatan potensial saat seluruh kamar terisi mencapai Rp180 juta setahun. Namun, ketika tingkat hunian rata-rata diasumsikan 85%, pendapatan yang dapat dikumpulkan turun menjadi Rp153 juta. Setelah dikurangi biaya operasional sebesar Rp38 juta, rumah kos menghasilkan NOI sekitar Rp115 juta per tahun.
Dengan total biaya perolehan Rp1,5 miliar, aset tersebut menghasilkan net operating yield sekitar 7,67% per tahun. Angka ini merupakan yield on cost karena menggunakan biaya perolehan sebagai dasar pembanding. Apabila Rp1,5 miliar juga merupakan nilai pasar wajar properti pada saat penilaian, angka yang sama dapat dibaca sebagai cap rate.
Perlu diperhatikan bahwa asumsi biaya operasional Rp38 juta harus mencakup seluruh pengeluaran rutin yang relevan. Jika angka tersebut hanya memasukkan listrik, air, internet, dan upah pengelola tanpa memperhitungkan PBB, perbaikan, asuransi, atau cadangan penggantian fasilitas, hasil NOI akan terlihat lebih besar daripada kondisi sebenarnya.
Simulasi tersebut juga belum menghitung angsuran pinjaman, pajak penghasilan pemilik, dan pengeluaran renovasi besar. Oleh karena itu, hasilnya tidak boleh langsung dianggap sebagai uang bersih yang dapat dinikmati investor.
Strategi Manajemen Operasional dan Menjaga Keterisian Kamar
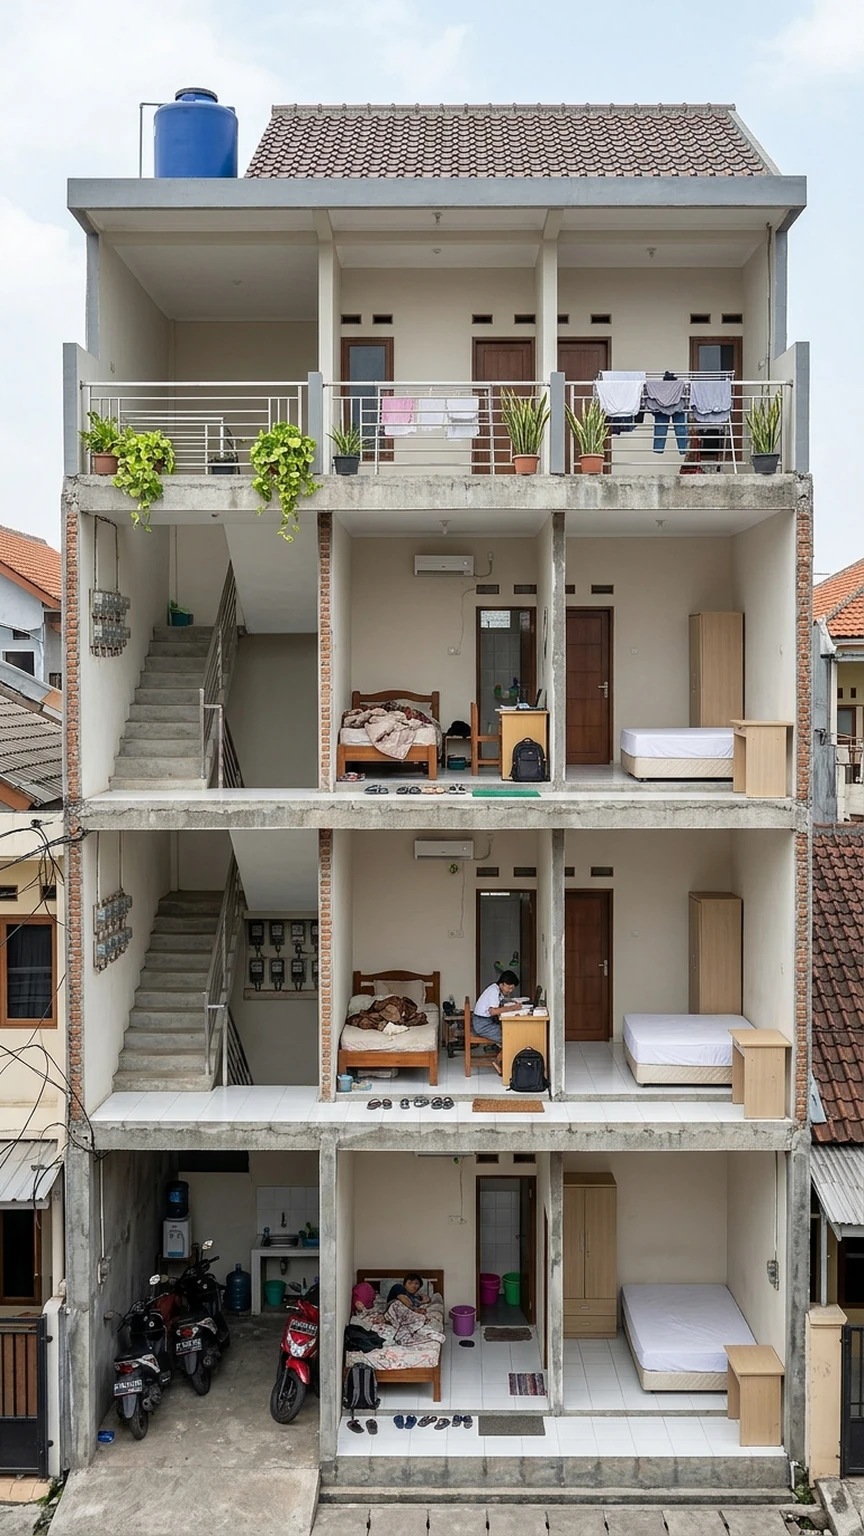
Tingkat keterisian kamar atau okupansi berpengaruh langsung terhadap pendapatan rumah kos. Setiap bulan kamar tidak tersewa berarti terdapat potensi pendapatan yang hilang, sementara sebagian biaya tetap seperti PBB, keamanan, dan pemeliharaan bangunan tetap berjalan.
Pengelolaan okupansi tidak cukup dilakukan dengan menurunkan tarif sewa. Pemilik perlu menjaga kesesuaian antara fasilitas, harga, lokasi, dan kebutuhan calon penghuni. Beberapa langkah operasional berikut dapat diterapkan:
- Pengelolaan Tagihan Listrik secara Terukur: Gunakan submeter listrik untuk memantau konsumsi setiap kamar apabila sistem instalasi memungkinkan. Alternatif lainnya adalah menyusun skema pembayaran listrik yang transparan sesuai pemakaian. Pastikan instalasi memenuhi ketentuan keselamatan kelistrikan dan tidak melakukan perubahan sambungan listrik tanpa prosedur yang benar.
- Penyediaan Fasilitas Sesuai Target Penghuni: Kebutuhan mahasiswa dan pekerja kantoran tidak selalu sama. Mahasiswa umumnya mempertimbangkan harga, akses menuju kampus, internet, meja belajar, serta fasilitas bersama. Pekerja dapat lebih mengutamakan ketenangan, privasi, akses transportasi, dan kenyamanan istirahat. Penentuan fasilitas sebaiknya mengikuti karakteristik pasar yang benar-benar disasar.
- Menjaga Kualitas Internet dan Fasilitas Bersama: Koneksi WiFi yang stabil, kapasitas jaringan yang memadai, dapur bersama yang bersih, serta ketersediaan air merupakan bagian dari pengalaman penghuni. Pengelola perlu memastikan fasilitas tersebut mampu melayani jumlah penghuni aktual, bukan hanya menyediakan perangkat tanpa memperhitungkan kapasitas penggunaannya.
- Menerapkan Aturan Penghunian yang Jelas: Buat peraturan tertulis mengenai penggunaan fasilitas bersama, kunjungan tamu, kebisingan, kebersihan, parkir, keamanan, dan tanggung jawab penghuni. Ketentuan tersebut perlu disampaikan sebelum penyewaan agar tidak menimbulkan perselisihan selama masa tinggal.
- Melakukan Pemeriksaan dan Inventarisasi Kamar: Catat kondisi awal kamar, furnitur, kunci, sanitair, dan perlengkapan elektronik sebelum kamar ditempati. Pemeriksaan berkala membantu pengelola mengetahui kerusakan lebih awal dan memisahkan kerusakan akibat pemakaian normal dengan kerusakan yang menjadi tanggung jawab penghuni sesuai perjanjian.
Selain memperhatikan fasilitas, pemilik perlu memastikan hubungan antara tarif sewa dan harga pasar di lingkungan sekitar. Membandingkan harga beberapa rumah kos dengan ukuran kamar, fasilitas, kondisi bangunan, dan jarak yang sebanding akan membantu menentukan tarif yang lebih realistis.
Mitigasi Risiko Kekosongan Unit dan Penataan Arus Kas
Bisnis rumah kos di sekitar perguruan tinggi dapat mengalami perubahan permintaan mengikuti kalender akademik, penerimaan mahasiswa baru, masa kelulusan, dan perpindahan penghuni. Namun, periode ramai dan sepi tidak selalu terjadi pada bulan yang sama di setiap kota. Rumah kos di kawasan perkantoran atau industri juga memiliki pola permintaan yang berbeda.
Untuk mengantisipasi perubahan tersebut, pemilik sebaiknya mencatat tingkat hunian setiap bulan, durasi kamar kosong, alasan penghuni tidak memperpanjang sewa, dan tarif yang berhasil diperoleh. Catatan historis ini lebih berguna untuk membuat proyeksi daripada menggunakan asumsi okupansi nasional yang belum tentu sesuai dengan kondisi lokasi.
Strategi pengelolaan arus kas dapat dilakukan melalui beberapa langkah berikut:
- Menerapkan Pembayaran Sewa yang Terjadwal: Tentukan tanggal pembayaran, masa sewa, ketentuan keterlambatan, uang jaminan jika digunakan, dan prosedur pengembalian dana secara tertulis. Pembayaran tiga atau enam bulan di muka dapat dipertimbangkan, tetapi diskon yang diberikan harus dihitung terhadap pendapatan tahunan agar tidak mengurangi hasil investasi secara berlebihan.
- Menyisihkan Dana Pemeliharaan: Pisahkan sebagian penerimaan sewa ke rekening atau pencatatan khusus untuk biaya perawatan dan penggantian perlengkapan. Besar cadangan sebaiknya ditentukan berdasarkan kondisi bangunan, riwayat kerusakan, harga penggantian, dan masa pakai fasilitas. Pengeluaran untuk perbaikan rutin perlu dibedakan dari renovasi besar yang membutuhkan anggaran tersendiri.
- Menyiapkan Dana untuk Masa Kekosongan: Jangan menghabiskan seluruh penerimaan sewa untuk kebutuhan pribadi. Sisihkan dana untuk menutup biaya tetap ketika beberapa kamar tidak tersewa atau ketika bangunan perlu menghentikan sementara sebagian operasional untuk perbaikan.
- Mengendalikan Biaya Perawatan Berdasarkan Kondisi: Lakukan pemeriksaan instalasi air, listrik, pompa, saluran pembuangan, atap, dan fasilitas kamar secara berkala. Perawatan yang mengikuti kondisi peralatan dan petunjuk pabrikan dapat mengurangi risiko kerusakan besar yang mengganggu operasional.
- Mengevaluasi Kinerja Keuangan Setiap Periode: Bandingkan pendapatan aktual dengan anggaran, periksa biaya yang meningkat, dan hitung kembali NOI serta imbal hasil berdasarkan kondisi terbaru. Apabila tingkat hunian terus menurun, evaluasi penyebabnya sebelum memutuskan untuk menurunkan harga sewa atau menambah fasilitas.
Memperhitungkan Pajak dan Kewajiban Usaha Rumah Kos
Analisis investasi rumah kos juga perlu memperhatikan kewajiban perpajakan. Pemilik tidak boleh langsung menganggap bahwa seluruh penghasilan dari kamar kos dikenai PPh Final sebesar 10% seperti persewaan tanah dan bangunan pada umumnya.
Peraturan Pemerintah Nomor 34 Tahun 2017 mengecualikan penghasilan dari jasa pelayanan penginapan beserta akomodasinya dari pengenaan PPh Final atas persewaan tanah dan/atau bangunan. Penjelasan peraturan tersebut memasukkan rumah kos sebagai salah satu bentuk jasa pelayanan penginapan. Dengan demikian, penghasilan usaha kos tidak otomatis dikenai PPh Final 10% dari nilai sewa bruto.
Penghasilan rumah kos tetap merupakan penghasilan yang perlu diperhitungkan dalam kewajiban pajak pemilik. Berdasarkan PP Nomor 20 Tahun 2026 yang mengubah PP Nomor 55 Tahun 2022, wajib pajak orang pribadi yang memenuhi persyaratan tertentu dapat menggunakan skema PPh Final UMKM sebesar 0,5%. Untuk wajib pajak orang pribadi yang memenuhi ketentuan tersebut, bagian peredaran bruto usaha sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh. Penerapan skema ini bergantung pada status wajib pajak, keseluruhan peredaran bruto, dan persyaratan yang berlaku.
Karena itu, pemilik perlu mengidentifikasi bentuk kegiatan usaha dan status perpajakannya dengan benar. Perlakuan pajak terhadap rumah kos juga tidak boleh disamakan begitu saja dengan rumah kontrakan atau persewaan unit bangunan yang diserahkan secara eksklusif kepada penyewa. Penentuan klasifikasi perlu mempertimbangkan pola pengelolaan dan substansi transaksi.
Selain pajak penghasilan, pemilik perlu memeriksa kewajiban PBB, persyaratan perizinan usaha, serta ketentuan pemerintah daerah yang berlaku di lokasi properti. Biaya dan kewajiban tersebut perlu diperhitungkan dalam proyeksi keuangan agar hasil investasi tidak hanya terlihat menarik di atas kertas.
Menilai Kelayakan Investasi Sebelum Membeli atau Membangun Kos
Keputusan membeli tanah, membangun rumah kos, atau mengubah bangunan menjadi properti sewa sebaiknya tidak hanya didasarkan pada perkiraan pendapatan bulanan. Investor perlu mempertimbangkan seluruh biaya perolehan, potensi pendapatan efektif, risiko kekosongan, biaya pemeliharaan, serta nilai pasar properti pada saat analisis dilakukan.
Beberapa indikator yang dapat digunakan untuk mengevaluasi kelayakan investasi antara lain gross rental yield untuk melihat potensi pendapatan kotor, NOI untuk mengetahui kemampuan operasional aset menghasilkan pendapatan bersih, dan cap rate untuk membandingkan pendapatan operasional dengan nilai pasar properti.
Apabila properti menggunakan pinjaman, analisis perlu dilanjutkan dengan menghitung arus kas setelah pembayaran angsuran. Investor juga perlu mempertimbangkan lama waktu pengembalian modal, kemungkinan perubahan harga properti, biaya renovasi, dan risiko penurunan permintaan sewa akibat munculnya pesaing baru.
Dengan demikian, rumah kos yang memiliki pendapatan sewa tinggi belum tentu menjadi investasi yang paling menguntungkan. Properti dengan tarif lebih rendah tetapi tingkat hunian stabil, pengelolaan efisien, biaya perawatan terkendali, dan lokasi yang memiliki permintaan berkelanjutan dapat memberikan hasil investasi yang lebih baik dalam jangka panjang.
Memahami parameter imbal hasil, penilaian aset, dan manajemen operasional merupakan fondasi penting sebelum mengembangkan portofolio properti komersial. Pelajari pula berbagai konsep transaksi, kepemilikan, dan instrumen investasi melalui panduan istilah dalam real estate untuk membantu menyusun keputusan investasi properti secara lebih terukur.